TULUNGAGUNG - Potensi PAD daerah yang sudah terlihat belum tentu bisa langsung menjadi penerimaan kas. Ada tahapan administrasi, dasar hukum, perizinan, hingga kerja sama dengan pihak lain yang harus dipastikan sebelum pemerintah daerah dapat melakukan pemungutan atau menerima pendapatan tersebut.
Kondisi itu penting dipahami karena potensi PAD daerah bukan sekadar persoalan besarnya sumber pendapatan. Pemerintah daerah harus memastikan kegiatan pemungutan memiliki dasar hukum dan mekanisme yang jelas agar penerimaan dapat dicatat serta dikelola sesuai ketentuan keuangan daerah.
Di Tulungagung, persoalan tersebut terlihat dari potensi retribusi sektor pariwisata sekitar Rp 2 miliar yang belum dapat dioptimalkan karena izin pembaruan perjanjian kerja sama (PKS) dengan Perhutani belum turun. Artinya, potensi penerimaan yang secara ekonomi sudah terlihat belum otomatis dapat dimasukkan sebagai pendapatan daerah.
Baca Juga: Tarif Parkir Insidental Tulungagung Diingatkan, Motor Rp 3 Ribu dan Mobil Rp 5 Ribu
Potensi Pendapatan Harus Punya Dasar yang Jelas
Pendapatan daerah tidak dapat hanya mengandalkan perkiraan potensi di lapangan. Untuk pajak dan retribusi daerah, pemerintah daerah memiliki kerangka pengaturan melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD). Regulasi tersebut menjadi salah satu dasar pengaturan pajak dan retribusi daerah.
Karena itu, ketika suatu objek wisata atau layanan memiliki potensi penerimaan, pemerintah tetap harus memastikan jenis pungutan, pihak yang berwenang, dasar pengenaan, serta mekanisme pemungutannya sesuai ketentuan.
Persoalannya menjadi lebih kompleks apabila pengelolaan sumber pendapatan melibatkan pihak lain. Dalam kondisi seperti itu, pemerintah daerah tidak dapat bertindak sepihak karena hubungan hukum dengan mitra harus dituangkan melalui kerja sama yang memiliki dasar dan dokumen yang sah.
PP Nomor 28 Tahun 2018 mengatur kerja sama daerah, termasuk kerja sama pemerintah daerah dengan pihak ketiga. Regulasi tersebut menjadi kerangka bagi pemerintah daerah dalam menyelenggarakan kerja sama secara tertib.
Baca Juga: Parkir Insidental Bermunculan Saat Karnaval, Dishub Ingatkan Tarif Sesuai Perda
Mengapa Izin dan PKS Bisa Menahan Pendapatan?
Kasus potensi retribusi pariwisata Tulungagung memberikan gambaran bahwa persoalan administrasi dapat berpengaruh langsung terhadap penerimaan. Ketika pembaruan PKS dengan Perhutani belum memperoleh izin, pemerintah daerah belum dapat mengoptimalkan potensi sekitar Rp 2 miliar tersebut sebagaimana target pendapatan yang diharapkan.
Kerja sama bukan sekadar dokumen formal. Perjanjian menjadi dasar yang menjelaskan hak, kewajiban, ruang lingkup kegiatan, serta mekanisme hubungan antara pemerintah daerah dan mitra. Karena itu, perubahan atau pembaruan kerja sama juga membutuhkan proses sesuai regulasi yang berlaku.
Dalam pengelolaan barang milik negara atau daerah, misalnya, PP Nomor 28 Tahun 2020 menegaskan bahwa pemanfaatan aset merupakan bagian dari pengelolaan yang harus dilakukan secara optimal, efektif, dan efisien. Aturan tersebut juga mengatur berbagai bentuk pemanfaatan aset.
Gambaran tersebut menunjukkan mengapa pemerintah tidak bisa sekadar melihat potensi pemasukan lalu langsung membebankan target kepada pengelola. Legalitas dan mekanisme pemanfaatan harus lebih dahulu dipastikan.
Baca Juga: Parkir Berlangganan Baru Menjangkau 73 Ruas, Jalan Nasional dan Provinsi Belum Masuk
Target PAD Harus Diikuti Pembenahan Tata Kelola
Tulungagung menargetkan PAD sekitar Rp 900 miliar pada 2027. Angka tersebut menunjukkan besarnya kebutuhan untuk mengoptimalkan sumber penerimaan daerah, tetapi pencapaian target tidak cukup dilakukan dengan menaikkan angka dalam dokumen anggaran.
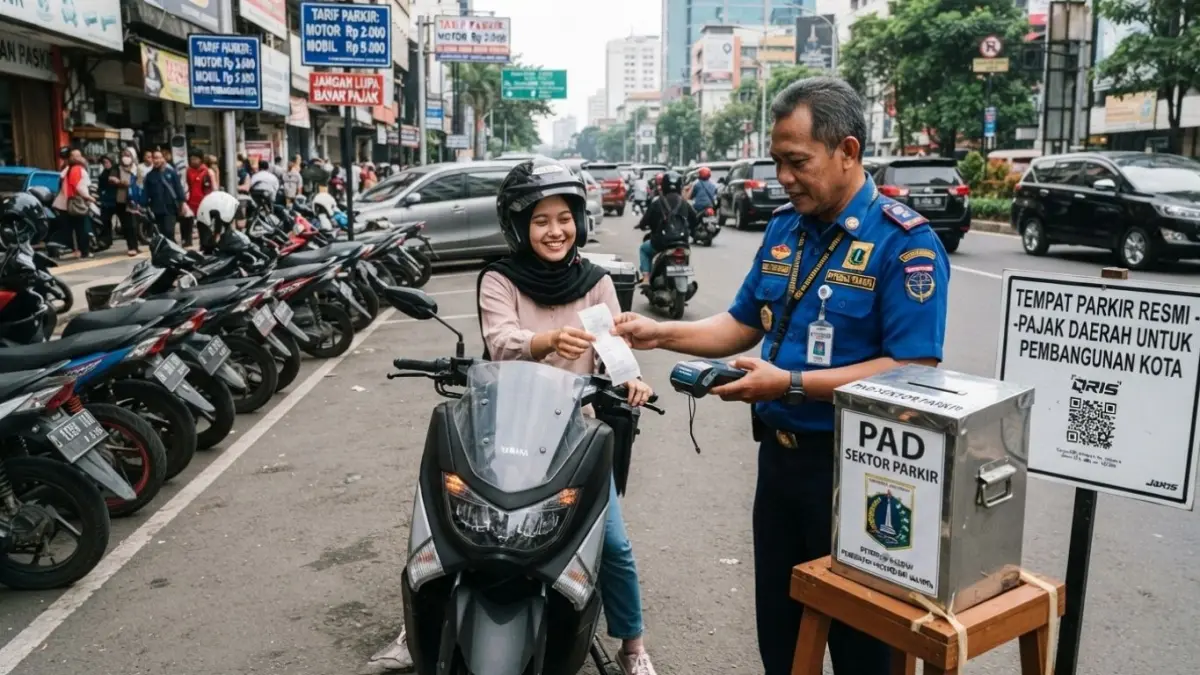
Pengawasan pemungutan pajak daerah juga perlu diperkuat. Sektor parkir menjadi salah satu sumber pendapatan yang dinilai masih memiliki ruang untuk dioptimalkan. Pada saat yang sama, sektor pariwisata perlu mendapat perhatian karena terdapat potensi penerimaan yang masih tertahan akibat persoalan kerja sama.
Situasi tersebut menunjukkan adanya dua sisi dalam pengelolaan PAD. Pemerintah harus mengejar penerimaan yang memang memiliki dasar pemungutan, sekaligus menyelesaikan hambatan administrasi yang membuat sumber pendapatan belum dapat dimanfaatkan.
Pemerintah daerah juga memproyeksikan SiLPA sekitar Rp 477 miliar untuk masuk dalam APBD murni 2027. Lebih dari Rp 300 miliar atau lebih dari 30 persen total belanja daerah diarahkan untuk infrastruktur.
Pada akhirnya, potensi PAD daerah baru dapat benar-benar menjadi penerimaan apabila didukung legalitas, regulasi, mekanisme pemungutan, serta kerja sama yang jelas. Kasus tertahannya potensi retribusi sekitar Rp 2 miliar di sektor pariwisata menjadi contoh bahwa pembenahan tata kelola sama pentingnya dengan menetapkan target pendapatan. Kerja sama daerah dengan pihak ketiga sendiri memang memiliki kerangka hukum tersendiri agar pelaksanaannya tertib dan dapat dipertanggungjawabkan.
Editor : Vidya Sajar FitriSumber : Diolah dari berbagai sumber