TULUNGAGUNG - Meningkatkan PAD tanpa membebani masyarakat bukan berarti pemerintah daerah harus terus menaikkan tarif pajak atau retribusi. Salah satu cara yang lebih mendasar adalah membenahi tata kelola agar potensi pendapatan yang sudah tersedia dapat dipungut secara optimal, tertib, dan sesuai aturan.
Upaya meningkatkan PAD tanpa membebani masyarakat juga berkaitan dengan kemampuan pemerintah menemukan sumber penerimaan yang selama ini belum tergarap maksimal. Pendataan objek pajak, pengawasan pemungutan, perbaikan administrasi, serta penyelesaian hambatan kerja sama dapat menjadi bagian dari upaya tersebut.
Kondisi itu tergambar dari target PAD Tulungagung sekitar Rp 900 miliar pada 2027. Di sisi lain, terdapat potensi retribusi sektor pariwisata sekitar Rp 2 miliar yang belum dapat masuk kas daerah karena izin pembaruan perjanjian kerja sama (PKS) dengan Perhutani belum turun.
Baca Juga: Mengapa Potensi PAD Daerah Tidak Selalu Bisa Langsung Masuk Kas? Ini Peran Izin dan Kerja Sama
Optimalisasi PAD Tidak Selalu Berarti Naikkan Tarif
Pajak dan retribusi memang menjadi sumber penerimaan daerah. Namun, pemerintah daerah memiliki kewenangan memungutnya dalam kerangka aturan yang telah ditetapkan, bukan semata-mata berdasarkan kebutuhan menambah pendapatan. UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD) mengatur sumber penerimaan daerah sekaligus menekankan pengelolaan keuangan yang efisien dan bertanggung jawab.
Karena itu, meningkatkan PAD tanpa membebani masyarakat dapat dimulai dengan memastikan seluruh potensi yang memang sudah memiliki dasar pemungutan tercatat dan terkelola dengan baik. Pemerintah tidak harus langsung mencari pungutan baru apabila masih terdapat sumber pendapatan yang belum optimal.
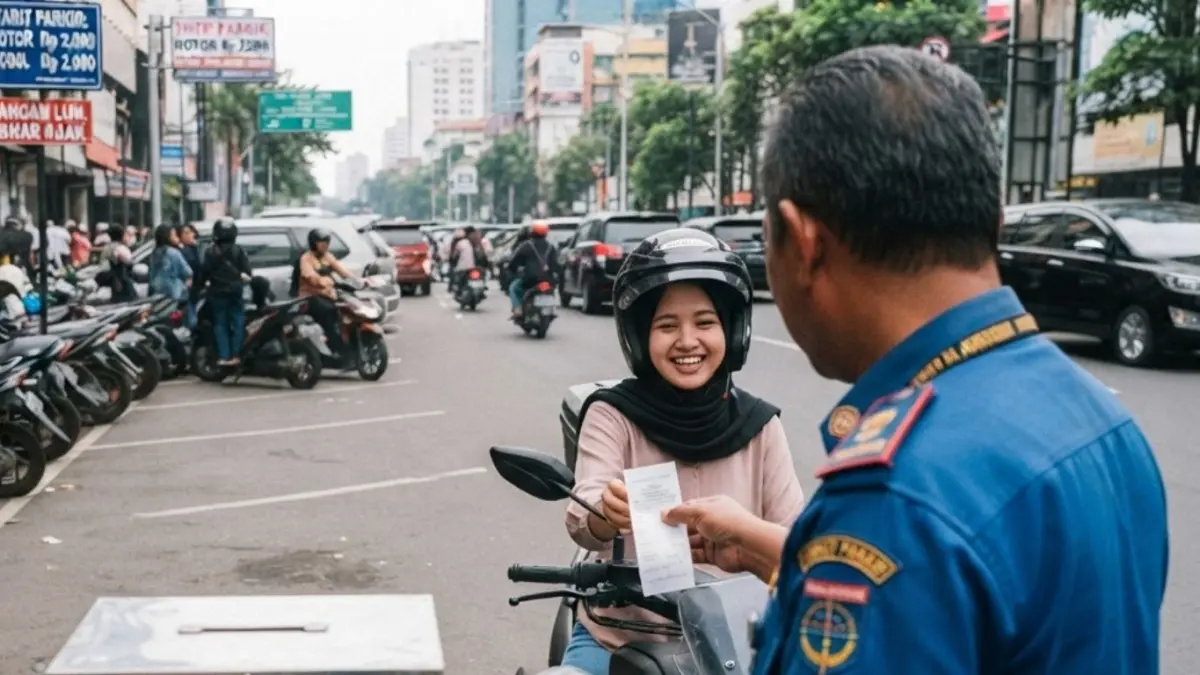
Contohnya dapat dilihat dari sektor parkir. Pengawasan pemungutan menjadi penting agar penerimaan dari aktivitas yang memang menjadi objek pajak atau retribusi dapat masuk sesuai ketentuan.
PP Nomor 35 Tahun 2023 juga mengatur berbagai tahapan pemungutan pajak dan retribusi, mulai dari pendaftaran dan pendataan, penetapan, pembayaran dan penyetoran, pelaporan, pemeriksaan, hingga penagihan. Pemerintah daerah juga didorong mengoptimalkan potensi pajak melalui kerja sama dan pemanfaatan data sesuai aturan.
Baca Juga: PAD Tulungagung 2027 Ditarget Rp900 Miliar, Potensi Rp2 Miliar Masih Tertahan
Potensi yang Sudah Ada Jangan Sampai Tertahan
Persoalan berikutnya adalah memastikan potensi pendapatan tidak berhenti pada angka di atas kertas. Kasus sektor pariwisata Tulungagung menunjukkan bahwa potensi penerimaan sekitar Rp 2 miliar masih tertahan karena pembaruan PKS dengan Perhutani belum mendapatkan izin.
Situasi tersebut memperlihatkan pentingnya koordinasi antarinstansi dan kepastian administrasi. Ketika pengelolaan suatu sumber pendapatan melibatkan pihak lain, pemerintah daerah harus memastikan kerja sama dan dasar hukumnya telah selesai sebelum penerimaan dapat dioptimalkan.
Retribusi tempat rekreasi, pariwisata, dan olahraga sendiri termasuk salah satu jenis retribusi jasa usaha yang dapat dipungut pemerintah kabupaten/kota sesuai kerangka UU HKPD. Namun, pemungutannya tetap harus mengikuti ketentuan mengenai objek, subjek, tarif, serta tata cara pemungutan yang berlaku.
Dengan demikian, persoalan PAD tidak hanya berada di ujung proses ketika uang dibayarkan masyarakat. Sejak pendataan potensi, penetapan aturan, pengelolaan objek, sampai penyetoran ke kas daerah, setiap tahap harus berjalan dengan jelas.
Pengawasan Menjadi Kunci agar PAD Lebih Optimal
Target PAD Tulungagung sekitar Rp 900 miliar pada 2027 menunjukkan kebutuhan untuk memperkuat penerimaan daerah. Namun, target tersebut harus disertai pembenahan di lapangan agar tidak sekadar menjadi angka dalam dokumen anggaran.
Pengawasan pemungutan pajak dan retribusi menjadi salah satu langkah penting. Pendataan yang akurat dapat membantu pemerintah mengetahui potensi sebenarnya, sedangkan pengawasan diperlukan untuk memastikan penerimaan yang telah dipungut disetorkan dan dicatat sesuai mekanisme.
Di sisi lain, pemerintah juga perlu menyelesaikan hambatan administratif yang membuat sumber pendapatan belum bisa dimanfaatkan. Penyelesaian izin dan kerja sama sektor pariwisata menjadi contoh bahwa koordinasi dapat menentukan apakah sebuah potensi benar-benar berubah menjadi penerimaan daerah.
Tulungagung juga memilih tidak menghabiskan SiLPA sekitar Rp 477 miliar. Dana tersebut diproyeksikan masuk APBD murni 2027, dengan lebih dari Rp 300 miliar atau lebih dari 30 persen total belanja daerah diarahkan untuk infrastruktur.
Pada akhirnya, meningkatkan PAD tanpa membebani masyarakat lebih tepat diarahkan pada optimalisasi sumber pendapatan yang sudah tersedia, perbaikan pendataan, pengawasan pemungutan, dan penyelesaian hambatan administrasi. Dengan tata kelola yang baik, pemerintah dapat memperbesar penerimaan tanpa menjadikan kenaikan beban masyarakat sebagai satu-satunya pilihan. Ketentuan nasional sendiri menempatkan optimalisasi pemungutan dan pengelolaan pajak-retribusi sebagai bagian penting dari tata kelola pendapatan daerah.
Editor : Vidya Sajar FitriSumber : Diolah dari berbagai sumber